核心摘要:个人卖二手要交税吗,关键看是否属于自然人销售自己使用过的物品。2026年1月1日起该项免征增值税;个税看卖价是否高于原值;买家要报销时可代开免税普通发票,不能开专用发票。
文章目录
2026年自然人卖自用物品如何免征增值税?
2026年1月1日起,自然人销售自己使用过的物品免征增值税,依据是《中华人民共和国增值税法》第二十四条第一款第三项。该项免税只给自然人,不给个体工商户和公司;标的必须是自己实际使用过的货物类物品。
根据全国人大常委会2024年12月通过的《中华人民共和国增值税法》第二十四条,古旧图书,自然人销售的自己使用过的物品免征增值税。第三十八条规定本法自2026年1月1日起施行,原《增值税暂行条例》同时废止。
根据国务院令第826号《中华人民共和国增值税法实施条例》第三条,个人包括个体工商户和自然人。本项免税只写自然人,个体工商户不能套用。
实施条例第二条把货物定为有形动产等,不动产指定建筑物,无形资产包括商标、著作权。本项免税覆盖自用过的货物,不包括卖房和转让商标、专利。
政策引用卡片
全称:《中华人民共和国增值税法》
发文机关:全国人民代表大会常务委员会
文号:2024年12月25日通过
公布与施行:2026年1月1日起施行
核心条款:第二十四条第三项,自然人销售自己使用过的物品免税
2025年底前,同类免税写在《增值税暂行条例》第十五条第七项,实施细则限定为其他个人。2026年后主体直接写成自然人,效力升为法律,并没有变成所有二手交易都免。
| 对比项 | 2025年底前 | 2026年1月1日起 |
|---|---|---|
| 依据 | 暂行条例第十五条第七项及细则 | 增值税法第二十四条第三项 |
| 主体 | 细则限定为其他个人 | 自然人 |
| 效力 | 行政法规 | 法律 |
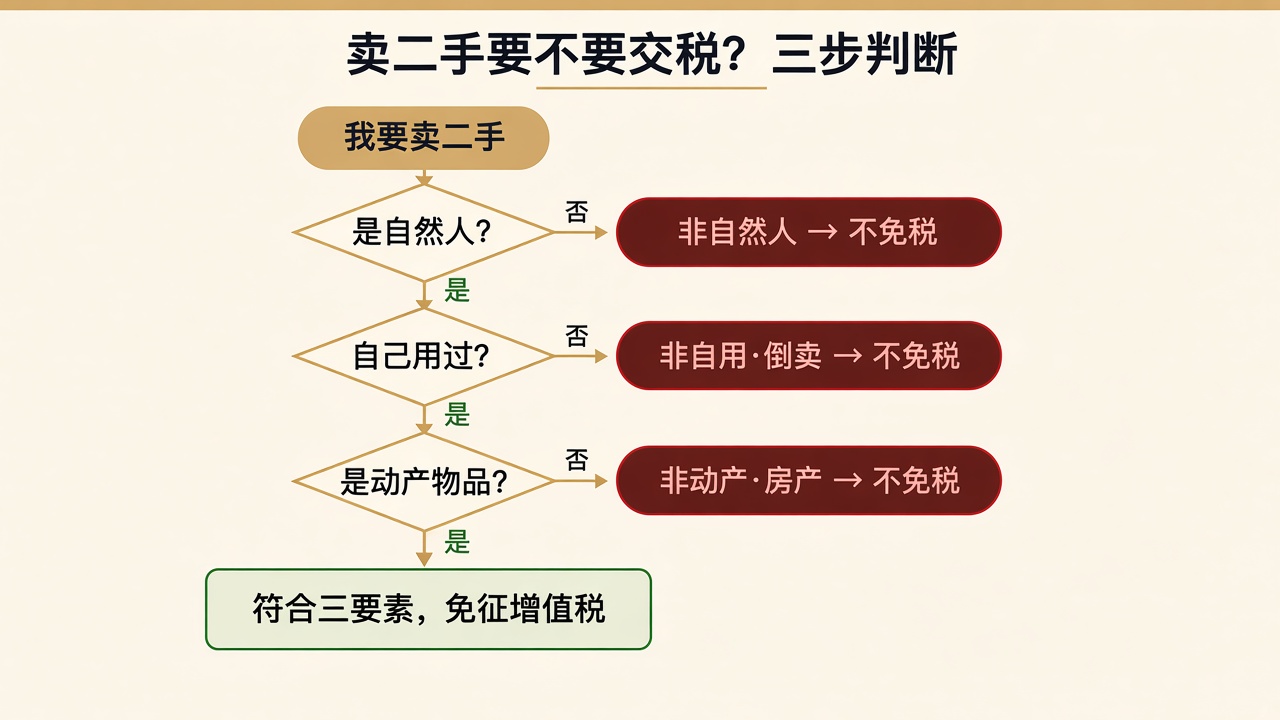
三项条件必须同时满足:卖方是自然人,标的是自己实际使用过的货物。缺一项就不能按本条主张免税。
个人卖二手要交哪些税?
个人卖二手要交哪些税,不能只看增值税。自然人处置自用旧物时,还要分开核对城市维护建设税、个人所得税和印花税;四项税种的计税逻辑不同,免增值税并不自动等于所有税种都为零。
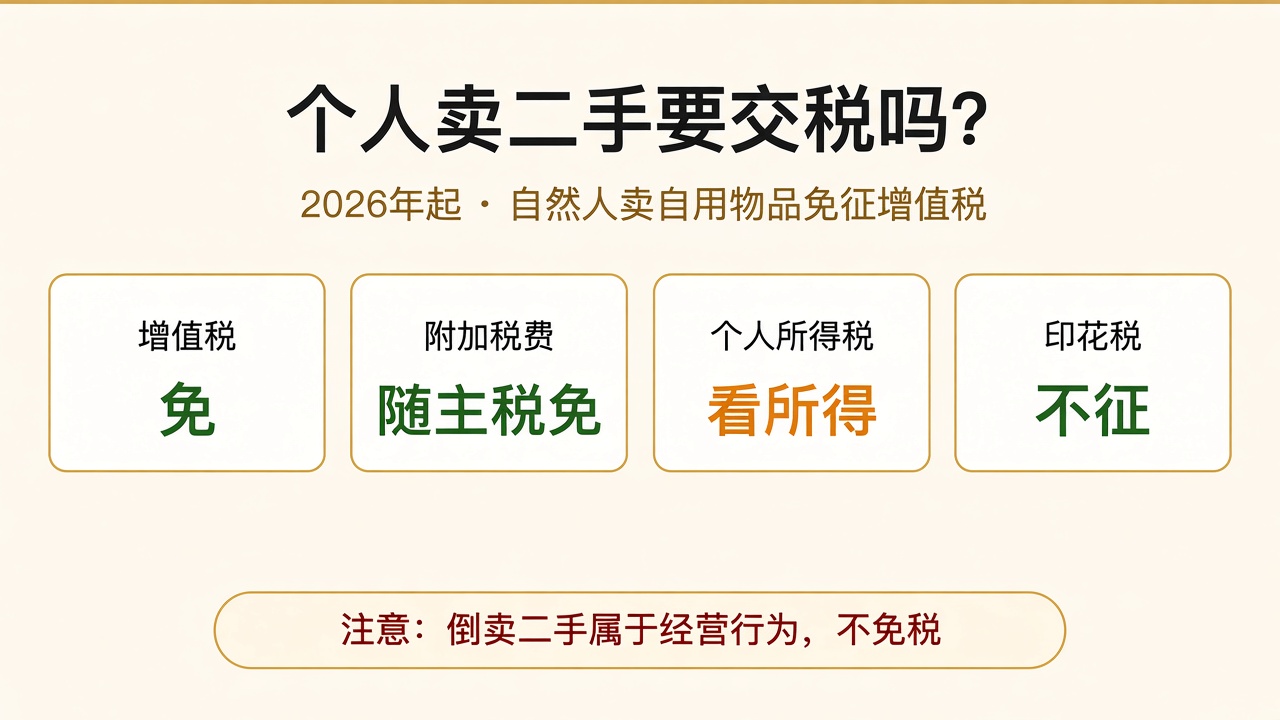
城市维护建设税以实际缴纳的增值税、消费税为计税依据。根据《中华人民共和国城市维护建设税法》第二条,增值税为零时该项计税依据为零。教育费附加等以增值税为基数的项目,通常随主税为零,以主管税务机关当期征收项目为准。
个人所得税看有没有财产转让所得,不看增值税是否免税。根据《中华人民共和国个人所得税法》第六条第一款第五项,应纳税所得额为转让收入减除财产原值和合理费用后的余额。第三条第三项规定税率为百分之二十。
卖价低于原值时通常没有个人所得税。卖价明显高于原值时,差额可能需要申报。个人卖二手个税怎么算,可先按公式对照购买凭证和平台扣费。
缺少完整、准确的财产原值凭证时,不能默认按全额卖价计税。根据《中华人民共和国个人所得税法实施条例》,纳税人未能按规定确定财产原值的,由主管税务机关核定财产原值。
测算说明:以下为情景测算示例,不对应真实客户。金额仅基于假设条件,实际以现行政策和主管机关审核为准。
假设键盘购入原值3000元,卖出6000元,合理费用200元。应纳税所得额2800元,应纳个人所得税560元,仅演示公式。
印花税要区分合同类型。根据《中华人民共和国印花税法》所附税目税率表,买卖合同不包括个人书立的动产买卖合同。第十二条第八项规定,个人与电子商务经营者订立的电子订单免征印花税。
| 税种 | 常见结果 | 主要依据 |
|---|---|---|
| 增值税 | 符合三要素时免征 | 增值税法第二十四条第三项 |
| 城市维护建设税 | 增值税为零则计税依据为零 | 城市维护建设税法第二条 |
| 个人所得税 | 无所得不缴,有所得按百分之二十 | 个人所得税法第六条、第三条 |
| 印花税 | 个人动产买卖合同不在税目内 | 印花税法附件及第十二条第八项 |
真正需要盯紧个人所得税的,主要是卖价高于原值的收藏品或明显溢价处置。房屋交易不适用本项物品免税。
买家要发票怎么办?
买家要发票怎么办,关键是把开票和纳税分开看。免税项目仍可开具普通发票,不能开具增值税专用发票;自然人临时发生业务,可以向税务机关申请代开,不必为此先办成经营户。
根据《中华人民共和国发票管理办法》第十六条,临时使用发票的个人可凭书面证明和身份证明,向经营地税务机关申请代开。依法应缴税款的,先征税再开票。本项销售免征增值税时,代开通常不产生增值税税款。
国务院令第826号实施条例第三十七条规定,应税交易免征增值税的,不得开具增值税专用发票。购买方不能凭免税项目取得专票抵扣进项税额。免税项目可以开专票吗,答案是不能。
| 常见说法 | 正确理解 |
|---|---|
| 免税就不用开票 | 买家索要时仍应代开普通发票 |
| 可以开专票抵税 | 免税项目不得开具专用发票 |
| 开票必须办执照 | 临时业务可以申请代开 |
| 开票就要交增值税 | 免税项目开普票不产生增值税 |
代开时按系统提示准备身份证件、交易说明和受票方信息。北京、济南企业入账前,可通过税务局政务导航进入电子税务局查验发票。
买家只要报销、不要抵扣时,注明免税的普通发票通常即可入账。
哪些卖二手情形不能享受免税?
不能享受本项免税的,常见有三类:卖方不是自然人;东西不是自己使用过的;标的不是货物类物品。持续低买高卖、批量转手,一般按经营行为处理,不能只因为挂在二手平台上就主张免税。
自然人与个体工商户是并列的个人类型。个体工商户、个人独资企业和公司出售名下旧车或旧设备,按销售使用过的固定资产等规则处理。登记在经营主体名下的办公电脑,不能按个人闲置物品免税。
自己使用过,指买来先自用、再用完后处置。为卖而买、低价收购再加价转售、形成固定进货和客源的倒货,购入目的是经营而不是自用。判断应看购入目的、使用痕迹和交易频率,不按一年卖了几件机械划线。
案例说明:以下为基于常见业务情形整理的匿名教学案例,不对应可识别的特定客户。实际结果以资料和主管机关审核为准。
一名上班族把用了三年的笔记本挂到二手平台,属于换机后的自用处置,一般符合自然人销售自己使用过的物品。另一人每周收旧手机、换屏后加价卖出几十台,已具备持续性、营利性和组织性,应评估办理公司注册或个体工商户登记,并按经营所得申报。
房屋、土地使用权不适用本项物品免税。经营行为认定各地可能有差异,频繁交易应先向主管税务机关说明事实。
个人卖二手如何判断下一步怎么做?
个人卖二手要交税吗,可以先按人、物、品三条自查:卖方是不是自然人,东西是不是自己真正用过,卖的是不是货物类物品。三条都符合时,增值税通常免征;再看卖价是否高于原值,以及买家是否索要发票。
步骤一:核对卖方身份。 没有营业执照的普通个人,才可能适用本项免税。已经办理个体工商户或公司的,按经营主体规则处理。
步骤二:还原购入目的。 能说明自用时间和处置原因的,更接近免税项目。只有进货记录、没有使用痕迹、且持续加价转手的,应改按经营行为准备税务登记和申报。
步骤三:分开税种处理。 增值税按免税项目判断。个人所得税按财产转让所得计算,可使用财产转让所得税计算器对照公式。印花税核对待售合同是否属于个人书立的动产买卖合同。
步骤四:按需代开普通发票。 买家不索要发票的,不必为开票而改变免税结论。买家要报销的,申请代开注明免税的普通发票,不要承诺开具专用发票。
卖价明显高于原值,或交易频率接近经营时,应把合同、付款和原值凭证交给专业人员复核。成立于2007年的财税服务机构中企昌财税,可为北京、济南企业提供经营行为边界判断和代开资料整理协助,不代替税务机关作出免税结论。
需要顾问支持可添加财税顾问咨询,也可查看财税顾问服务的工作范围。
办理前以主管机关当期口径为准。
常见问题解答
Q:二手平台卖东西一定要开发票吗?
A:二手平台上的个人卖家并不因为走了平台就自动负有开票义务。买家是个人且不索要发票时,交易可以完成,增值税免税结论也不改变。买家是单位并要求入账时,自然人可按发票管理办法第十六条申请代开注明免税的普通发票,不能开专用发票。
Q:经常在平台卖货还算自然人免税吗?
A:偶尔处置真正自用过的旧物,即使一年内卖出几件,仍可能适用自然人销售自己使用过的物品免税。持续、营利、有组织地收购再转手,一般按经营行为处理,不能套用本项免税,应评估是否办理市场主体登记并依法纳税。
Q:自然人卖自己用过的私家车免征增值税吗?
A:普通自然人出售自己实际使用过的私家车、电脑、家具等货物,属于本项免税范围。个体工商户、个人独资企业和公司出售名下旧车或旧设备,适用销售使用过的固定资产等另一套计税规则。房屋、土地使用权、商标和专利不属于本项物品。
Q:卖家说免税所以不能开票,买家怎么办?
A:免税不等于免开票。自然人销售自己使用过的物品免征增值税时,仍可向税务机关申请代开注明免税的普通发票。增值税法实施条例第三十七条规定,应税交易免征增值税的不得开具专用发票。对方是经营主体却以免税不能开拒绝开票的,应核对其纳税人身份。
Q:卖价高于买价时个人卖二手个税怎么算?
A:个人卖二手个税怎么算,关键看有没有财产转让所得。应纳税所得额为转让收入减除财产原值和合理费用后的余额,税率为百分之二十。卖价低于原值时通常没有所得。缺少原值凭证时,由主管税务机关核定财产原值,不能按全额收入直接计税。